


不止深蹲,还有计谋进击,即从“量的扩张”迈向“质的深耕”,勤奋开辟新增量盘。
当然,贵为建建陶瓷业龙头,马可波罗多年深耕打下的根基盘仍正在,一些先发劣势成为运营回暖的基石抓手。
具体路子上,如成立“数码微浮雕手艺平台3。0”的手艺母体。公司数据显示,该平台能使砖面肌理的微不雅凹凸差提拔25%,让光影的律动更具条理;能将概况光感精准节制正在从3°超嘶哑光到95°镜面高光之间的广漠谱系,完全打破“哑光砖有质感却不易洁净”成规。
一家关心财经范畴的新锐自。概念犀利、言语活跃,以、稀缺、穿透的内容天性,为受众呈现一个奇特实正在、有深度的财经视角。 (再深一度!这里有最实正在的财经江湖)。
具体产物上,公司具备抛釉砖、仿古砖、岩板等全品类出产能力,花色开辟逾万种,特别是有釉砖,涵盖抛釉砖、仿古砖、岩板、瓷片和文化陶瓷等多类型瓷砖,大兴国际机场等多项“大国工程”。
其次,饱有规模体量劣势。据中国建建卫生陶瓷协会,2022-2025年马可波罗营收均各国内建建陶瓷行业第一,是国内建建陶瓷行业分析实力第一梯队企业。2025年虽营利双降,体量仍超出跨越第二名东鹏控股,超12亿元的净利同样居榜首,远超东鹏控股3。52亿元。
2025年10月22日,公司登岸深交所从板,不久便颁布发表对5个IPO募投项目延期。据通知布告,项目达到预定可利用形态日期全数调整为2027年12月,较原打算延迟2年9个月以上。此中,广店主美陶瓷、江西和美陶瓷两条出产线绿色智能制制升级项目原定2024年3月落成,其余3个募投项目原定2025年3月落成。
拿产能来说,即便募投项目延期,自有产能规模仍居行业前列,正在广东东莞、广东清远、江西丰城、沉庆荣昌及美国结构了五大出产。此中,清远享受区域电价优惠,江西充实操纵本地丰硕的煤矿焦化气资本,沉庆则依托天然气资本,且周边均有丰硕的陶瓷原材料,显著降低能源和材料收入,原料及成本劣势较着。
三是全财产链劣势。企业官网显示,公司依托五大焦点出产、超2亿平方米年产能及8200余个发卖终端,建立笼盖国内省、市、县市场以及海外市场的复杂渠道收集。
以马可波罗建建陶瓷成品量为例,从2021 年的2。05亿平方米降至2025年的1。74亿平方米,产物发卖单价从约45元/平方米回落至约39元/平方米。
中国建建卫生陶瓷协会数据显示,2021年全国建建陶瓷总产量为81。74亿平方米,2025年降至48。6亿平方米。
行业阐发师李小敬暗示,延期能让公司更矫捷调配资金,提拔资金利用率,特别外部不确按时,能削减因市场变化或手艺过时带来的失败风险,有益稳健运营。不外衍生利空同样存正在,项目推迟意味着产物上市和收益实现时间延后,或影响短期业绩表示;同时大量项目延期,或公司推进能力不脚、募资利用效率低,易激发市场对成长前景的担心,特别业绩下滑时易被负面解读,减弱投资者决心。
4月28日,马可波罗最新业绩演讲表态,2025年营收64。58亿元,同比下降11。83%;归母净利12。1亿元,下降8。8%;扣非净利11。05亿元,下降3。99%。这是营收持续第两年、归母净利持续第四年下行。
起首,构成产物矩阵,品牌影响力较强。公司具有“马可波罗瓷砖”“L&D 唯美陶瓷”两大焦点自有品牌。前者持续十三年品牌价值高居行业榜首,已成立起较普遍的客户信赖和品牌认知;“唯美L&D陶瓷”则定位高端时髦线,二者互为弥补、彼此依托,配合建立起品牌壁垒。
回溯来看,马可波罗IPO历程历时两年多,其间募资额也多有调整。如2023年3月,首度递交招股书时,打算募资40。18亿元,用于扩大产能、分析能力提拔及补流资金。随后两次下调募资规模:2024年5月打消原打算8。6亿元弥补流动资金项目,将拟募额下调至31。58亿元,昔时10月又因产能操纵率变化等要素,打消原打算投资7。81亿元的“年产2000万平方米特种高机能陶瓷板材项目”,募资额降至23。77亿元。最终以13。75元/股的价钱刊行1。19亿股,募资净额15。6亿元。
一如创始人黄建平所言,“中国品牌不缺手艺,缺的是文化力量。”即正在“创制美学糊口”中,马可波罗一场品牌价值跃迁。
做企业最主要的是做好预判,陪伴财产沉塑大潮,往期规模扩张策略逐步难顺应市场变化,马可波罗多个募投项目呈现延期。
再如现金流管控力。2025年,马可波罗运营勾当发生的现金流量净额约21亿元,同比增加16。28%,系应收账款及单据办理的加强、回款力度的提拔以及对存货规模的无效节制。同时,筹资勾当现金流净额由净流出转为净流入,同比激增3256。47%;资产欠债率也从32。12%降至25。34%。
正在此布景下,企业运营遍及承压,好像为瓷砖业头部的东鹏控股2025年营收60。62亿元、同比下滑6。30%,不外净利增加了7。5%,背后研发立异取品控根基功不得不提。
以行业独一国度二级建建陶瓷博物馆为例,并非简单品牌展厅,而是一个集珍藏、研究、展现、教育、体验于一体的公共文化平台。正在这里,宋代青瓷的釉色、明代琉璃的纹样、古代壁画的神韵,都可能被解码、转译为现代瓷砖上的纹理取色彩,为产物研发供给了络绎不绝的灵感库,新品自带文化基因天然区别市场上的通俗跟风款。
平心而论,赞扬量不算大,且用户千人千面人人对劲并不现实,个中赞扬或也有偏颇处。但做为面向市场、办事用户的消费企业,特别赛道存量合作,口碑体验的主要性不问可知。及时俯身倾听、不竭建牢质量办事基石,同样是一种提拔路子。
财经号声明:本文由入驻中金正在线财经号平台的做者撰写,概念仅代表做者本人,不代表中金正在线立场。仅供读者参考,并不形成投资。投资者据此操做,风险自担。同时提示网友提高风险认识,请勿暗里汇款给自做者,避免形成丧失,风险自傲。若有文章和图片做品版权及其他问题,请联系本坐。
百钢、深蹲起跳,履历了数年业绩磨底,马可波罗的翻身仗大概已不再遥远。
凭仗品牌、渠道、产能劣势,马可波罗持久稳居行业第一梯队,一度被看好冲击百亿营收,为何运营持续不振?还有回暖可能吗?
从产量看,蒙娜丽莎、东鹏控股2025年建陶成品别离为1。15亿平方米、平方米,马可波罗的1。66亿平方米同样胜出。
马可波罗从修建建陶瓷的研发、出产及发卖,此中有釉砖是营收从力,2025年贡献63。21亿元、占总营收比达97。88%。然这个根基盘体量正在萎缩,同期营收额同比下降11。6%,继而拖累全体业绩。
能够说,面临行业需求收缩、回款风险上升的复杂布景,马可波罗以保守财政行为换取现金平安垫的运营策略切实无效,展显露行业龙头的腾挪韧性取审时度势能力。
特别绿色环比大势,马可波罗表示出了龙头担任。2025年,取中国轮回经济协会共建建陶行业首个“中国轮回经济手艺核心”,标记着研发系统已从单一的产物立异,升级为笼盖材料科学、固废操纵、碳减排手艺的系统性手艺生态。
很长一段时间内,建建陶瓷业立异一度陷入规格取参数内卷的怪圈,即砖体越来越大、光泽度越来越亮,纹理却愈发失实。不克不及实正触及用户痛点,天然难有市场。对此,马可波罗不再满脚制制一块“都雅的砖”,而是努力打制一个能融入空间、取人发生感情毗连的“质感载体”。
对此,马可波罗注释称,IPO募投项目于2022年立项时曾经充实可行性论证,但受宏不雅经济及公司成长计谋规划调整等要素影响,公司审慎节制了投资进度。同时,因现实募资低于预期,调减各项目募投资金投入额度,不脚部门以自有及自筹资金补脚。
深切一度看,除了市场要素,个中调整也或有募资新规考量,2025年1月,证监会发布《上市公司募集资金监管法则(收罗看法稿)》,明白募资利用取变动要求,严酷超募资金不克不及被用于永世弥补流动资金和偿还银行贷款。
分析来看,业绩、市值双压是表里因配合成果。特别延期募投项目、计谋调整是个系统工程,透出马可波罗严谨性、但也意味着沉启增加尚需较久时日。而商场如疆场,和机电光石火,若何把好快慢机,削减衍生影响。
一句话,硬科技、软实力双驱,马可波罗正用一套“感官+文化叙事+硬核科技”组合拳,不竭拓展着合作护城河,从头定义行业价值,勤奋走出一条差同化、抗周期的成长径。
跟着消费升级,瓷砖不只要“都雅”,还要“懂用户”,已从适用进阶至适用取审美并沉。特别国潮文化兴起,建建陶瓷做为空间美学基底材料,正送来一场“文化”。马可波罗着眼点也正在于此,即将保守文化元素取现代设想深融。
基于持续立异蓄力,马可波罗产物矩阵不只实现了对细分市场的精准卡位取价值笼盖,包罗高端化、功能化、绿色化三大维度;还精准对标平安、舒服、绿色、聪慧的新兴需求,从厨房台面可间接接触食物的岩板到浴室确保平安的防滑砖,不竭深挖特定糊口场景需求,继而开辟细分增量。
旧地图找不到新。一方面打磨根基面,一方面拓新立异,由此来看马可波罗的年报季报下滑,也是一种出清、蓄力。只是仍是那句话,市场有耐心限度、竞品也没闲着、本身抗压更要把好节拍,终究2026一季度运营勾当现金流量净额已转为-1。62亿元。若何将出清阵痛降到最低,如何时间换空间、将先发劣势转为业绩胜势,“瓷砖一哥”仍有严峻考题绵亘。
得益品牌、规模、财产链三劣势齐驱,即便行业调整期,马可波罗仍然表示出必然的龙头韧性。
值得留意的是,实控人黄建平旗下还有另一家A股上市公司——ST四通(原名四通股份),次要产物笼盖日用陶瓷、卫生陶瓷、艺术陶瓷等全系列家居糊口用瓷,一度被一些视做马可波罗“备份方案”。但2025年4月公司通知布告披露被实施退市风险警示,若一旦退市及债权处置能否波及马可波罗,尚需时间察看。
说千道万,不如白银一片,无论从业、仍是新业孵化,都离不开特色打底、持续研发立异蓄力。看看股价表示,确实需加把劲了。截至5月12日收报19。47元,距离2025年10月汗青高点39。70元,已累缩约一半;较2026开年也缩超14%。
从盈利布局阐发,“理财”也是一个考量。2025年马可波罗通过银行理财及国债等投资获得收益约1。19亿元,621万元公允价值变更损益,以及利钱收入4164。57万元,三项合计超1。6亿元。2025年归母及扣非净利将降至约10。5亿元,9。45亿元。
能够说,畴前端的研发、出产,到中端的发卖,曲至后端的办事,马可波罗已成立起较成熟的全财产链系统。
关于下滑缘由,一如本文开首所言,取行业相关,包罗下逛房地产根基面沉塑、终端刚需盘整,存量合作加剧、量价双向承压,能源及大原材料成本刚性波动,以及行业合规政策加码等。
回首2025年,虽然研发投入额度全体缩减,但研发效率仍连结行业领先,年内共申请发现专利56件,立异平台扶植持续加码。
此外,多家子公司成功获评所正在地“无废工场”,旗下东莞、清远、江西、沉庆四大出产全数摘得“国度绿色工场”桂冠;全年新增分布式光伏拆机16MWp,总拆机规模接近200MWp,光伏发电约1。8亿度…。
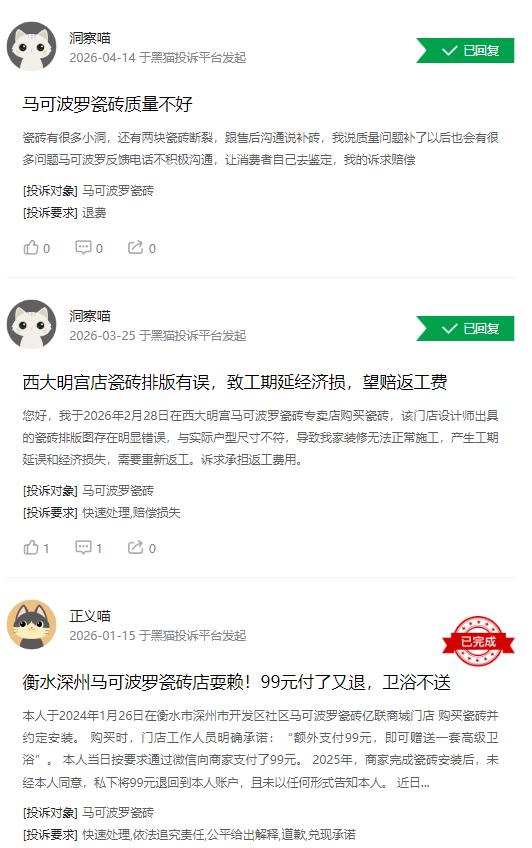
浏览黑猫赞扬,截至5月12日,“马可波罗瓷砖”相关赞扬累计85条,次要涉及产质量量不达标、办事不到位、虚假宣传等问题。
好比成本劣势。2025年毛利率逆势提拔,公司建建陶瓷营业毛利率由2024年的38。46%升至2025年的39。35%,此中曲销营业毛利率大幅提拔4。57个百分点。反不雅同业,同期蒙娜丽莎全体毛利率不脚30%,东鹏控股毛利率30%摆布,均较着掉队于马可波罗。
由此提示马可波罗,本身缘由也分歧轻忽。2025年,公司发卖费3。77亿元,虽同比缩减8。88%,仍超出同期2。28亿元的研发费不少,且后者降速达到13。82%,研发人员量较2024岁尾同比削减17。80%,人员占比从10。53%降至9。62%。2026年一季度研发费再降28。87%仅为3180万元。